一套系统一年回本:卓驭磐行把商用车智驾从“选配”推向“生产工具”
 ati725
10月29日,在卓驭磐行商用车技术发布会后,卓驭科技CEO沈劭劼与商用车业务副总裁刘思康围绕磐行商用车智能辅助驾驶解决方案、量产进展、成本账、竞争格局与出海规划接受媒体群访。
相比乘用车智驾常被置于“体验溢价”的表达,卓驭此次释放出的核心信号是:商用车智驾首先是一道绝对理性的经济账。一套系统一年回本,回本金额约两三万元。若成立,商用车辅助驾驶的渗透逻辑、竞争壁垒和估值叙事都将被重新书写。
经济账先行:商用车智驾的付费逻辑不是体验溢价,而是TCO
群访中,媒体最关心的问题之一是:一套磐行系统会给卡车增加多少成本,采购方是否愿意为司机体验买单。沈劭劼的回应非常直接:商用车与乘用车最大的不同,是前者算的是“绝对理性的经济账”。一套系统一年回本,回本约两三万元,用户就愿意买;如果五年才能回本,“想都别想,没有人会买”。
这句话看似朴素,却点出了商用车智驾商业化的核心:它卖的不是“科技感”,而是总拥有成本(TCO)的下降。刘思康进一步拆解,降本来自多个层面:一是AI节油策略,理论上限高于传统算法甚至人类驾驶;二是乘用车与商用车共用软硬件底层能力,避免为商用车单独开发一套全新硬件和软件,从而摊薄成本。两者叠加,才构成“一套系统一年回本”的前提。
这意味着商用车智驾的付费模型更接近生产资料采购,而非消费电子选配。只要回本周期足够短,装配率就会上升;回本周期越短,渗透率提升越快。资料显示,当前商用车智驾渗透率非常低,去年出货量可能不到1%,而乘用车L2+标配和选装已占30%以上。低渗透率既意味着市场空间,也意味着教育成本。卓驭选择用“一年回本”作为切口,本质上是在把智驾从“成本项”转化为“利润项”,让车队和个人车主都能用现金流逻辑做决策。
更值得关注的是,商用车市场内部并非铁板一块。大车队快递快运市场更看重效率与安全,零担市场则由个人车主买单,对成本更敏感。沈劭劼提到,零担市场必须明确回答“额外花的钱多久能回来”。这也决定了磐行未来不能只靠一次买断,还可能探索订阅、保险联动等灵活模式。商业模式可以“花活”,但底层数学必须算清楚:成本多少、一年省多少。这比单纯发布一项技术更重要,它决定了商用车智驾能否从项目制生意走向可规模化、可复制的现金流生意。
第二增长曲线的底色:基模迁移、数据飞轮与规模成本
沈劭劼明确表示,商用车业务是卓驭“很重要、很重要的第二增长曲线”,虽然第二增长曲线不止一个,但商用车业务具有一定竞争壁垒。这里的壁垒并非单纯来自先发合作,而是来自一套可迁移的技术范式与成本结构。
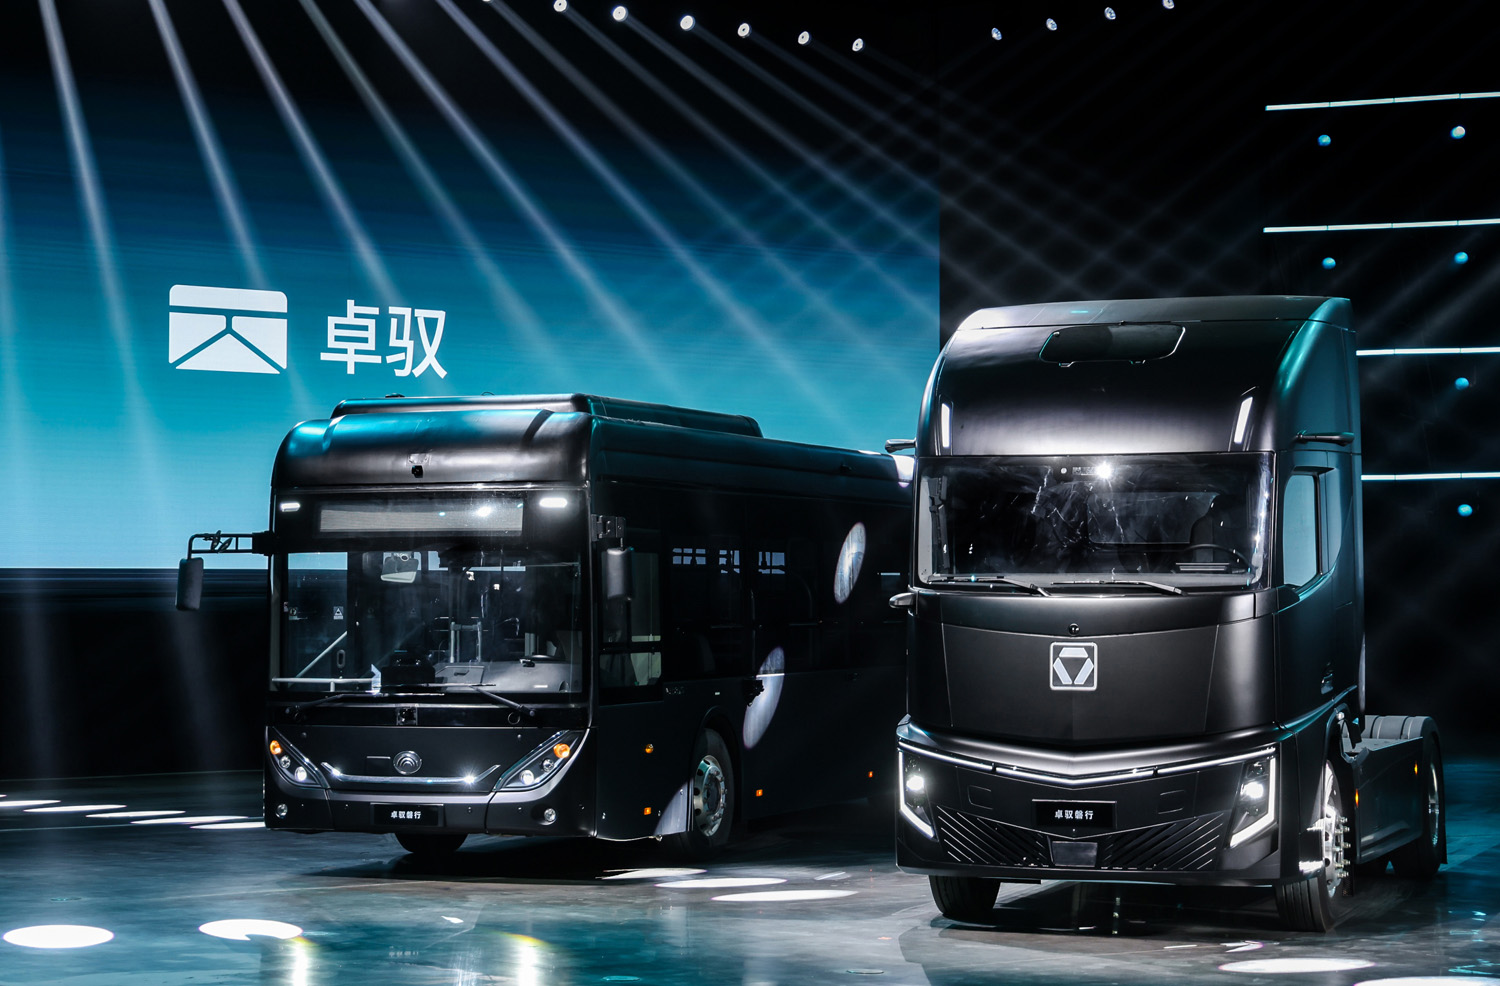
刘思康解释,卓驭做端到端基模已有几年时间,现在进入新品类不再从头写算法、写额外代码,而是把基模放到商用车上验证。去年放在重卡上,两三个月调通跑起来;今年放在客车上,三四个月跑起来。但“跑通Demo”与“量产安全验证”是两回事。第一个陕汽项目做了一年多,大部分时间用于安全验证、长里程测试和数据驱动迭代。重卡设计寿命150万公里起步,准出MPI要求比乘用车难10倍以上,这意味着测试周期和里程都更长。
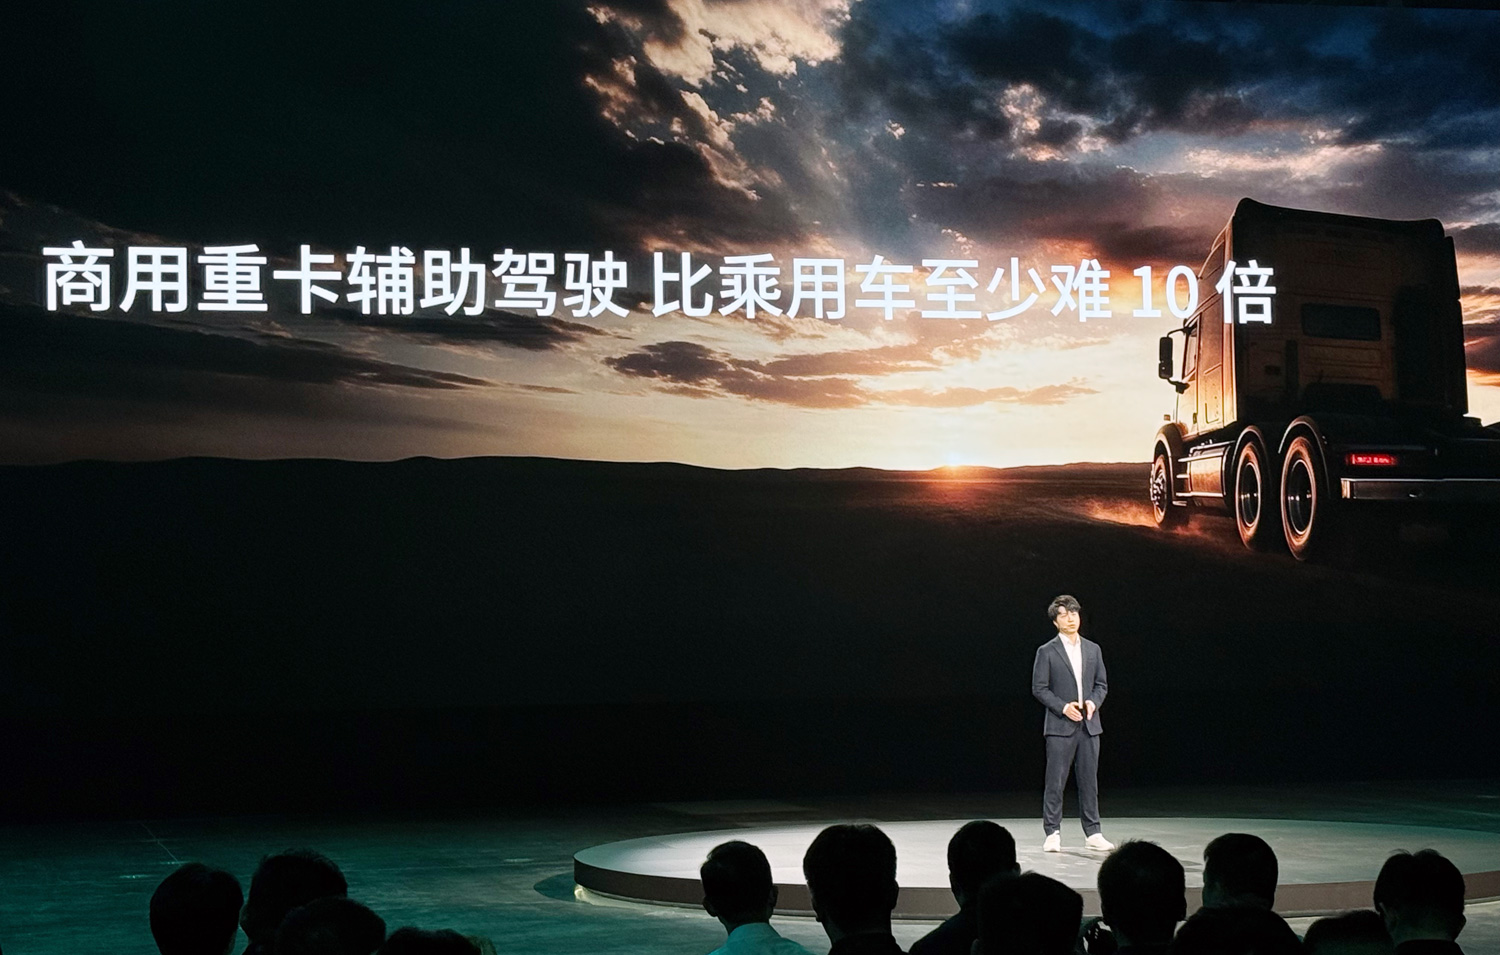
这构成了商用车智驾的“双门槛”:技术门槛在于基模能否跨垂类迁移,商业门槛在于规模能否摊薄数据与验证成本。沈劭劼提到,商用车数据采集成本是乘用车的好几倍,油费、过路费都更贵;如果没有乘用车数据基础,完全靠商用车采数据,“光采数据估计都要老命”。因此,乘用车基模、数据配比、后训练能力,实际上是商用车业务最隐蔽的成本护城河。
竞争格局也值得推敲。资料显示,卓驭已与商用车企TOP6品牌合作,覆盖93%以上市场份额;原有方案成本是磐行的数倍,性能也不如端到端方案。但沈劭劼并不认为格局已定:市场证明有潜力后,竞争对手可能来自原有垂类玩家,也可能来自乘用车对手。商用车智驾当前渗透率低、竞争格局未完全打开,未来两三年可能迎来爆发趋势。谁能在爆发前建立量产数据飞轮、把BOM成本和验证成本同时压下来,谁就更可能享受渗透率提升的红利。第二增长曲线的估值意义,不在于短期营收占比,而在于它能否证明卓驭的基模具备跨场景复用能力,从而打开“智能一切移动”的长期天花板。
爆发前夜的最大变量:安全、出海与商业模式金融化
群访中,沈劭劼多次提到“黑天鹅”。他认为,商用车智驾一旦出现恶性事故,后果远重于乘用车,一次事件就可能把业务“灭掉”。这不是说当前技术没做好,而是提醒团队保持工程敬畏。
刘思康也坦言,明年大规模投放后,终端用户反馈与自身感受能否完全匹配,需要持续迭代和兜底。安全不仅是技术问题,更是估值折价因子:商用车智驾的准出标准、冗余设计、保险定价和事故责任机制,都会影响商业模式的稳定性。
出海是另一个增量变量。资料显示,卓驭与重汽在德国已有宣发,欧洲数据采集、合规云、海外模型和测试正在推进,欧洲合规相关动作已完成,但具体量产时间以双方发布为准。刘思康提到,欧洲卡车司机常住在卡车上,高速公路部分不限速,一旦L2+做成,出海空间较大。结合去年重型商用车销量约114万辆、约30%出口,海外市场既是市场容量的一部分,也是分摊研发与合规成本的重要途径。谁能率先完成海外数据闭环和法规适配,谁就能在“国内跑得快、海外跟主机厂第一批落地”的节奏中占据有利位置。
商业模式上,沈劭劼对订阅、买断、保险联动均持开放态度,但强调底层成本账要先算清。这一表态的含义是:商用车智驾未来可能从硬件一次性收费,向“硬件+软件服务+保险风控”组合演进。若系统能降低事故率,保险费用下降可进一步缩短回本周期,形成“安全-保费-复购”的正循环。与此同时,法规强制安装前碰撞预警、车道偏离预警等,也为具备高阶能力的系统提供替代一体机的机会;后装市场技术可行,但何时做取决于垂类场景成熟度。这些都将影响收入结构和毛利率。
结语:
卓驭磐行此次群访最值得记录的,不是又一个智驾方案发布,而是它把商用车智驾拉回到清晰的商业等式:成本、回本周期、使用率、安全与规模。沈劭劼给出的观察指标很具体。一年后看高速NOA使用率,若90%以上在用,“还不错”。
对资本市场而言,商用车业务能否成为第二增长曲线,短期看量产交付与装配率,中期看数据飞轮和海外合规,长期看安全记录与商业模式能否金融化。商用车智驾的爆发或许不会一帆风顺,但当“一套系统一年回本”从口号变成车队账本上的真实数字,这个市场的竞争才真正开始。


